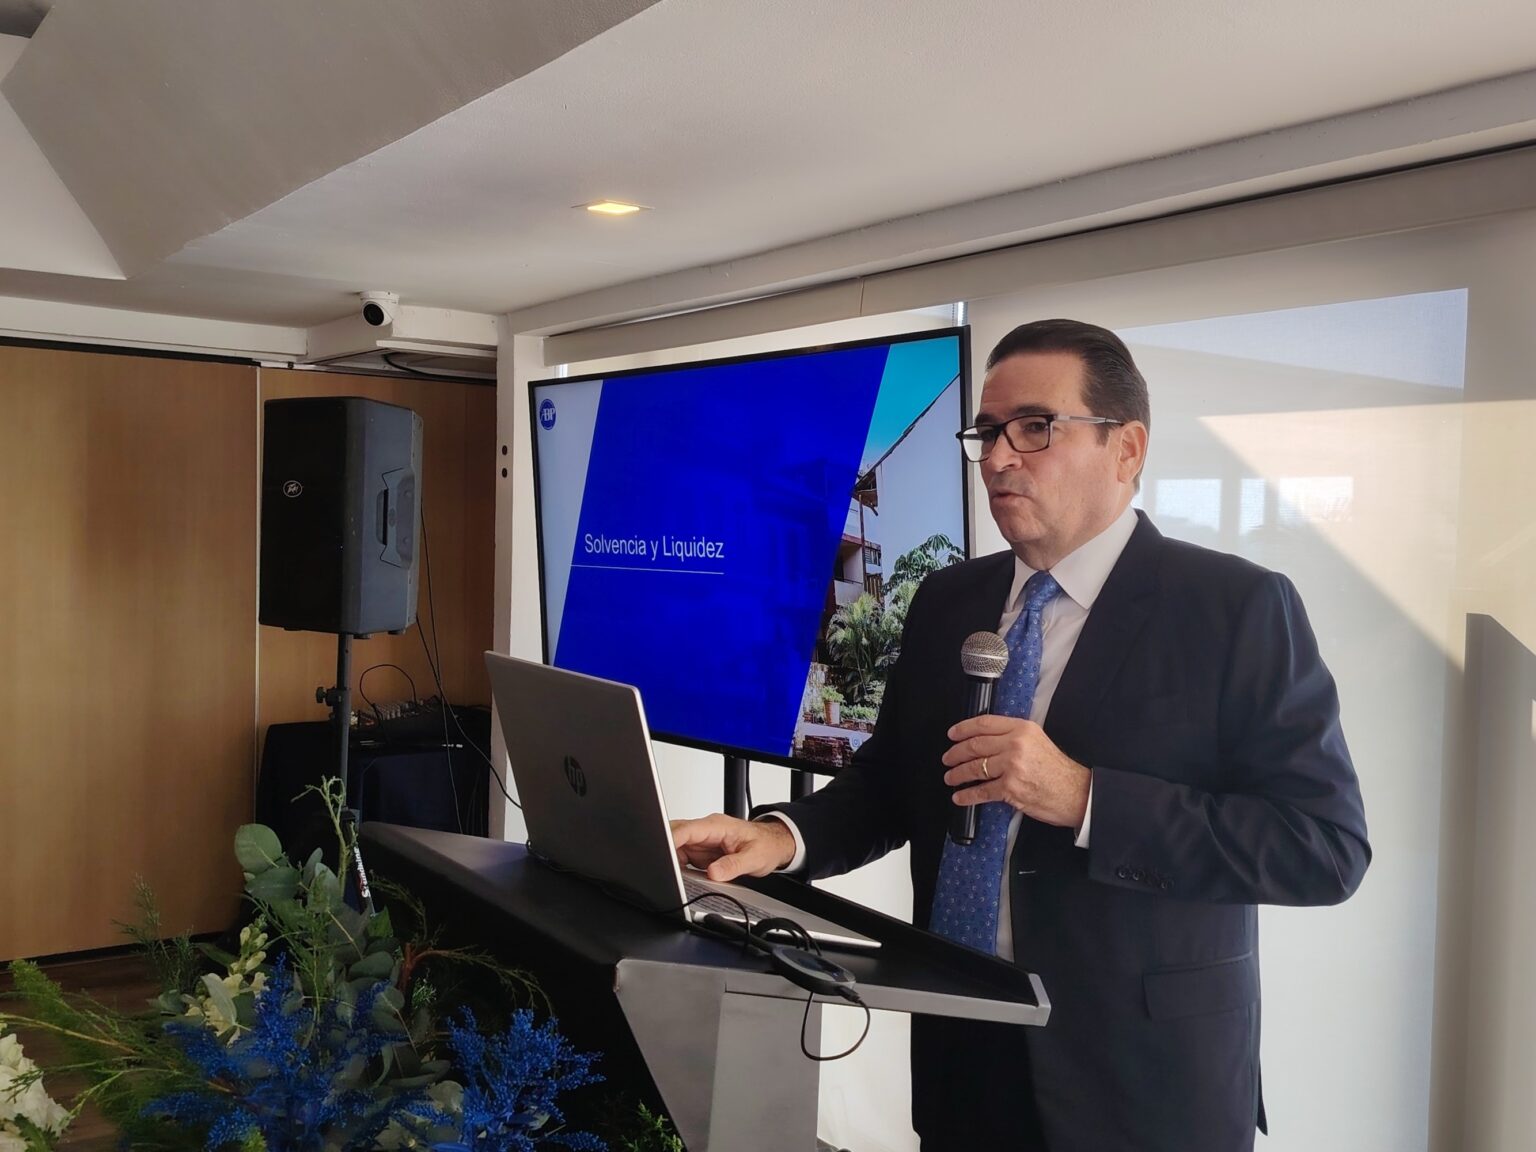
La caída que ha experimentado el nicho del crédito hipotecarios ha tenido un duro impacto en el desempeño de la banca panameña. Y es que según la Asociación Bancaria de Panamá (ABP) si bien los créditos nuevos registrados al cierre del mes de septiembre de 2026 sumaron $21,420.8 millones, para un crecimiento interanual de 8.3%, ese desempeño pudo haber sido mejor, pero se vio ralentizado por la debilidad del mercado hipotecario tras los ajustes a la Ley de Intereses Preferenciales.
De acuerdo con Carlos Berguido, presidente ejecutivo de la ABP, si bien las reformas a la Ley de Interés Preferencial no ha sido el único factor que ha impactado negativamente el crédito hipotecario, desatacando elementos como el cierre de la mina Cobre Panamá, la falta de empleo formal y los ajustes aplicados por la actual administración gubernamental en materia de finanzas públicas, ciertamente ha tenido un efecto significativo.
En este sentido, destacó que mientras en la mayoría de los nichos del mercado financiero se registran crecimientos importantes en los últimos años, tanto en el de créditos hipotecarios como en el de préstamos interinos a la construcción muestran caídas significativas.
De hecho, señala que, en 2023, al cierre de septiembre, el crédito hipotecario sumó $1,643 millones, mientras que en 2026 su valor se ubicó en sólo $1,096 millones, mientras que los préstamos al sector construcción pasaron de $1,628 millones a $1,291 millones.
Sin embargo, el impacto de la caída de los préstamos con interés preferencial se evidencia mejor si se tiene presente que de 2023 a 2026, al cierre de septiembre, los créditos nuevos en éste segmento registraron una caída de 61%, al pasar de $732.9 millones a $293.8 millones.
Para Ernesto Boyd, Jr., presidente de la Junta Directiva de la ABP, si bien las cifras hablan de una caída de los préstamos hipotecarios, y especialmente de los créditos beneficiados por la Ley de Interés Preferencial, todo indica que, ya hechos los ajustes a esta norma y ahora que las empresas constructoras y promotoras tienen claro el panorama, para el 2027 se espera un repunte de este mercado.
No obstante, advirtió que el desempeño del mercado hipotecario, también depende de otros factores como la generación de empleo formal en el país y su estabilidad macro financiera, lo que a su juicio pasa por acometer con celeridad algunas oportunidades que tiene Panamá para crecer como sol la reapertura de la mina Cobre Panamá y la construcción del reservorio multipropósito de Río Indio.
Hitler Cigarruista
Economía Panamá